Pendahuluan
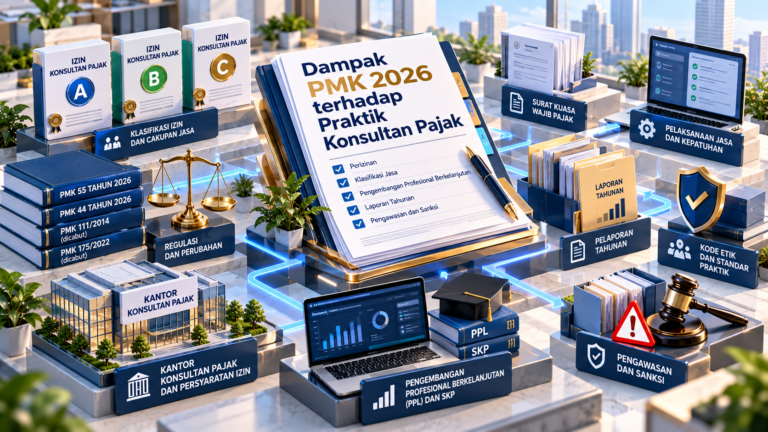
Perubahan PMK 2026 membawa penyesuaian penting bagi praktik konsultan pajak di Indonesia. Salah satu aturan utama adalah PMK 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak, yang berlaku sejak 24 Agustus 2026. Aturan ini tidak hanya menggantikan ketentuan sebelumnya, tetapi juga memperluas aspek pembinaan, pengawasan, perizinan, kewajiban profesional, serta sanksi. Bagi konsultan pajak dan Kantor Konsultan Pajak (KKP), perubahan tersebut perlu dipahami karena berpengaruh langsung terhadap pelaksanaan jasa perpajakan.
Apa Itu Perubahan PMK 2026 bagi Konsultan Pajak?
PMK 55 Tahun 2026 merupakan aturan baru yang mengatur konsultan pajak dan pihak lain yang bertindak sebagai kuasa Wajib Pajak. Peraturan ini mencabut PMK 111/PMK.03/2014 sebagaimana telah diubah dengan PMK 175/PMK.01/2022.
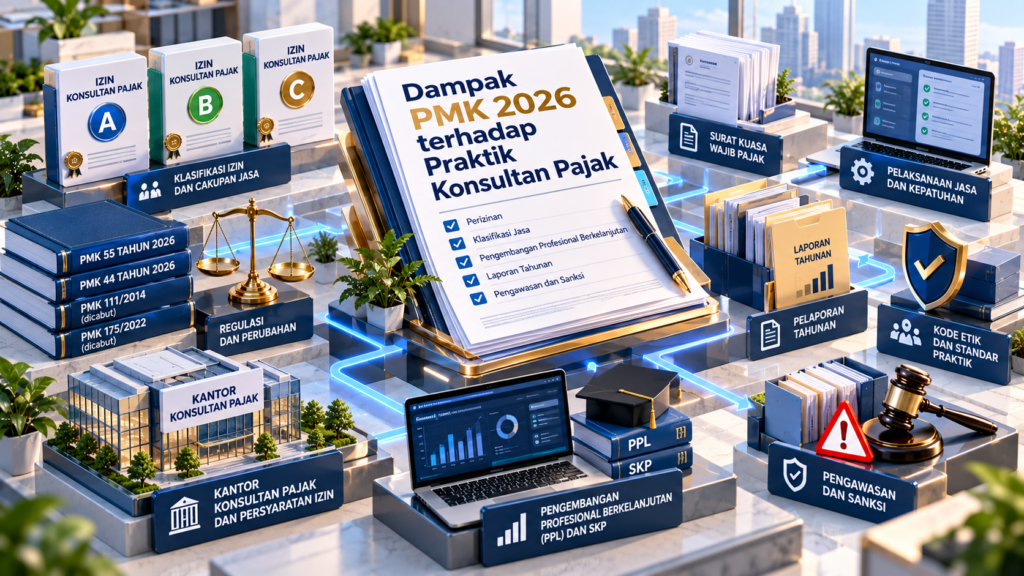
Dalam aturan baru tersebut, konsultan pajak wajib memiliki Izin Konsultan Pajak. Izin tersebut diklasifikasikan menjadi tingkat A, B, dan C dengan cakupan jasa yang berbeda. Tingkat A diperuntukkan bagi orang pribadi tertentu, tingkat B mencakup orang pribadi dan badan dengan beberapa pengecualian, sedangkan tingkat C dapat digunakan untuk memberikan jasa perpajakan kepada seluruh orang pribadi dan badan.
Fungsi dan Tujuan Ketentuan Baru
Perubahan tersebut diarahkan untuk memperkuat profesionalisme dan integritas konsultan pajak sebagai bagian dari tax intermediaries. Pemerintah juga memberikan kerangka pembinaan dan pengawasan yang lebih luas terhadap konsultan pajak, KKP, serta pihak lain yang bertindak sebagai kuasa Wajib Pajak.
Dengan demikian, kegiatan konsultan pajak tidak hanya berkaitan dengan pemenuhan persyaratan izin. Aspek kompetensi, kepatuhan terhadap kode etik, standar praktik, independensi, pengembangan profesional, dan pelaporan juga menjadi bagian dari pengaturan.
Baca Juga: Ketentuan Baru PMK 55/2026: Izin Konsultan Pajak
Cara Kerja dan Penerapan dalam Praktik
Dalam praktiknya, konsultan pajak perlu memastikan bahwa jasa yang diberikan sesuai dengan klasifikasi izin yang dimiliki. Selain itu, konsultan wajib menjadi anggota Asosiasi Konsultan Pajak, mengikuti Pengembangan Profesional Berkelanjutan (PPL), memenuhi jumlah Satuan Kredit Profesi (SKP), menyampaikan perubahan alamat atau tempat bekerja, serta menyampaikan laporan tahunan.
Ketentuan PPL menjadi salah satu hal yang perlu diperhatikan. PMK 55 Tahun 2026 menetapkan kewajiban tahunan minimal 20 SKP untuk izin tingkat A, 30 SKP untuk tingkat B, dan 45 SKP untuk tingkat C. Untuk masing-masing tingkat, sebagian dari SKP tersebut harus berasal dari kegiatan terstruktur.
Perubahan juga menyentuh Kantor Konsultan Pajak. KKP dapat berbentuk perseorangan, persekutuan perdata, firma, atau perseroan terbatas dan pendiriannya harus memperoleh izin terlebih dahulu. KKP yang didirikan tanpa izin dapat dikenai pembekuan Izin Konsultan Pajak.
Pihak yang Berkaitan
Ketentuan ini secara langsung berkaitan dengan konsultan pajak, Kantor Konsultan Pajak, Wajib Pajak, Direktorat Jenderal Pajak, serta pihak lain yang bertindak sebagai kuasa Wajib Pajak.
PMK 55 Tahun 2026 juga mengatur pihak lain yang dapat bertindak sebagai kuasa melalui Surat Keterangan Terdaftar. Ketentuan mengenai kompetensi, larangan, pembekuan, pencabutan, dan pengumuman sanksi juga diterapkan terhadap pihak lain tersebut dengan ketentuan yang disesuaikan.
Di sisi lain, PMK 44 Tahun 2026 mengatur persyaratan untuk menjadi kuasa di bidang perpajakan serta tata cara pelaksanaan hak dan pemenuhan kewajibannya. Konsultan pajak yang bertindak sebagai kuasa dianggap memiliki kompetensi tertentu apabila memiliki Izin Konsultan Pajak.
Risiko dan Implikasi bagi Konsultan Pajak
Perubahan aturan membuat kepatuhan administratif dan profesional menjadi semakin penting. Pelanggaran dapat dikenai sanksi berupa peringatan, pembekuan, hingga pencabutan izin. Sanksi tersebut dapat diterapkan terhadap konsultan pajak maupun Kantor Konsultan Pajak sesuai jenis pelanggarannya.
PMK 55 Tahun 2026 juga mengatur larangan, antara lain memberikan keterangan yang menyesatkan klien, menerima permintaan untuk melakukan rekayasa yang bertentangan dengan peraturan perpajakan, serta tindakan tertentu yang berkaitan dengan pemberian imbalan atau gratifikasi kepada petugas pajak. Pelanggaran terhadap ketentuan tertentu dapat berujung pada pembekuan atau pencabutan izin.
Hal lain yang perlu diperhatikan adalah laporan tahunan. Konsultan pajak wajib menyampaikan laporan secara lengkap dan benar paling lambat 30 April tahun berikutnya. Ketidakpatuhan dapat dikenai peringatan, sedangkan laporan yang terbukti memuat data atau informasi tidak benar dapat berujung pada pembekuan izin.
Regulasi yang Berkaitan
PMK 55 Tahun 2026 menjadi regulasi utama mengenai konsultan pajak dan pihak lain yang bertindak sebagai kuasa Wajib Pajak. Peraturan ini berlaku sejak 24 Agustus 2026 dan mencabut PMK 111/PMK.03/2014 serta PMK 175/PMK.01/2022.
Selain itu, PMK 44 Tahun 2026 mengatur persyaratan serta pelaksanaan hak dan kewajiban kuasa di bidang perpajakan. Ketentuan tersebut berkaitan dengan UU KUP dan PP 50 Tahun 2022 sebagai bagian dari kerangka pelaksanaan hak dan pemenuhan kewajiban perpajakan.
Kesimpulan
Perubahan PMK 2026 membawa dampak langsung terhadap praktik konsultan pajak, terutama setelah berlakunya PMK 55 Tahun 2026. Pengaturan kini mencakup perizinan, klasifikasi jasa, PPL, pelaporan tahunan, penyelenggaraan Kantor Konsultan Pajak, kode etik, standar praktik, hingga mekanisme pengawasan dan sanksi.
Bagi konsultan pajak, memahami perubahan tersebut penting untuk memastikan kegiatan profesional tetap sesuai dengan ketentuan yang berlaku. Selain PMK 55 Tahun 2026, PMK 44 Tahun 2026 juga perlu diperhatikan karena mengatur aspek kuasa Wajib Pajak yang berkaitan langsung dengan pelaksanaan jasa perpajakan.
FAQ
Apakah PMK 55 Tahun 2026 menggantikan aturan lama konsultan pajak?
Ya. PMK 55 Tahun 2026 mencabut PMK 111/PMK.03/2014 beserta PMK 175/PMK.01/2022 dan mulai berlaku pada 24 Agustus 2026.
Apakah Izin Praktik lama masih berlaku?
Izin Praktik yang telah diterbitkan berdasarkan aturan sebelumnya dinyatakan tetap berlaku sebagai Izin Konsultan Pajak berdasarkan PMK 55 Tahun 2026.
Berapa SKP PPL yang harus dipenuhi konsultan pajak?
Minimal 20 SKP untuk izin tingkat A, 30 SKP untuk tingkat B, dan 45 SKP untuk tingkat C setiap tahun, dengan persyaratan SKP terstruktur sesuai masing-masing tingkat izin.
Apakah Kantor Konsultan Pajak juga memerlukan izin?
Ya. Konsultan pajak yang mendirikan Kantor Konsultan Pajak wajib memperoleh izin dari Menteri terlebih dahulu.
Apa saja jenis sanksi bagi konsultan pajak?
Sanksi administratif terdiri atas peringatan, pembekuan Izin Konsultan Pajak atau izin KKP, dan pencabutan izin. Dalam kondisi tertentu, sanksi dapat diumumkan kepada masyarakat melalui laman resmi.
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali