Pendahuluan
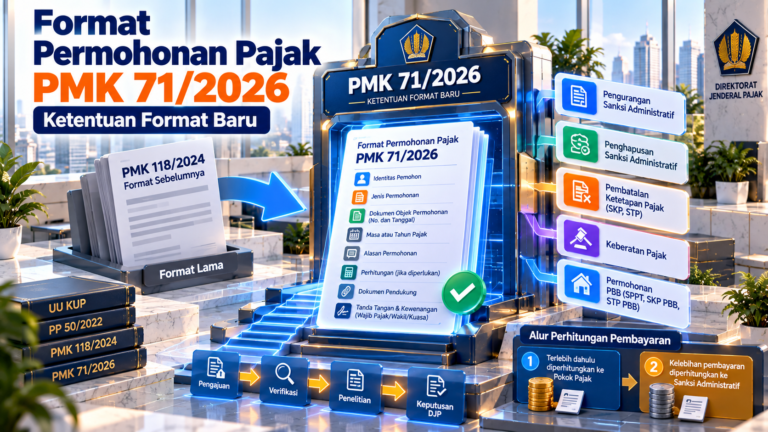
Format permohonan pajak PMK 71/2026 mengalami pembaruan setelah Kementerian Keuangan menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026. Peraturan ini merupakan perubahan atas PMK Nomor 118 Tahun 2024 yang mengatur tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan. Salah satu perubahan yang perlu diperhatikan adalah penggantian Lampiran Huruf C yang memuat contoh format dokumen dan perhitungan untuk berbagai permohonan perpajakan.
Apa Itu Format Permohonan Pajak PMK 71/2026?
Format permohonan pajak dalam PMK 71/2026 merupakan contoh dokumen yang digunakan sebagai acuan dalam mengajukan sejumlah permohonan perpajakan kepada Direktur Jenderal Pajak. Format tersebut berada dalam Lampiran Huruf C dan menjadi bagian yang tidak terpisahkan dari PMK 71/2026.
Pembaruan ini tidak berarti seluruh jenis permohonan pajak menggunakan satu formulir yang sama. Lampiran tersebut memuat format sesuai dengan jenis permohonan, termasuk pengurangan atau penghapusan sanksi administratif serta pengurangan atau pembatalan ketetapan pajak yang tidak benar.
Fungsi dan Tujuan Pembaruan Format
Pembaruan format bertujuan menyesuaikan contoh dokumen dengan perubahan ketentuan substantif dalam PMK 71/2026. Dengan format yang diperbarui, informasi yang disampaikan Wajib Pajak dalam permohonan dapat disusun secara lebih terarah sesuai objek dan jenis permohonannya.
Perubahan ini juga berkaitan dengan penyesuaian tata cara pengurangan, penghapusan, dan pembatalan di bidang perpajakan. Karena format lama dalam PMK 118 Tahun 2024 telah diganti, Wajib Pajak yang mengajukan permohonan setelah PMK 71/2026 berlaku perlu memperhatikan format terbaru.
Baca Juga: Strategi Patuh Pajak Menghadapi PMK-28/2026
Apa Saja yang Berubah dalam Format Permohonan?
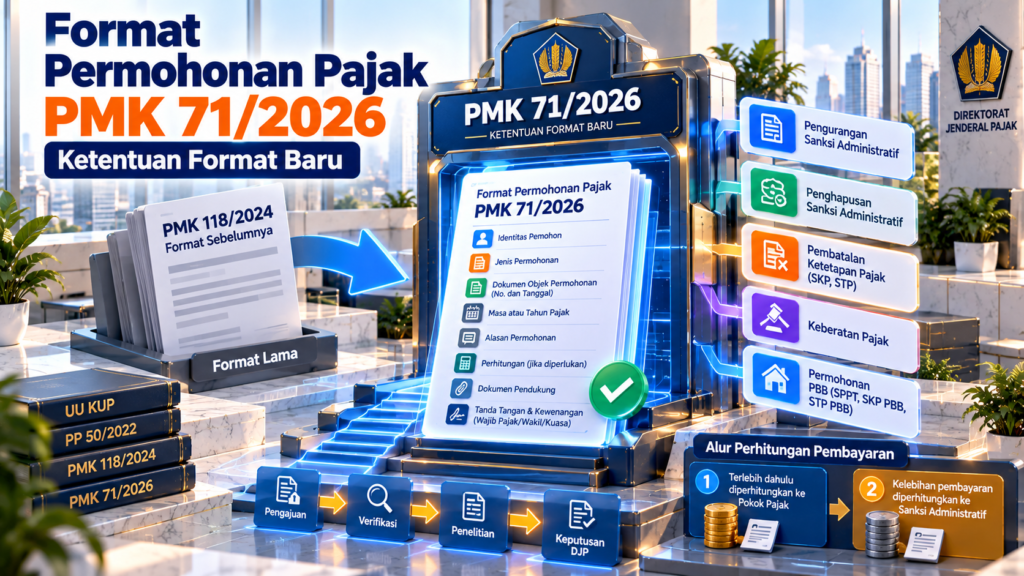
Lampiran Huruf C PMK 71/2026 mencakup berbagai contoh format dokumen. Di antaranya adalah permohonan pengurangan atau penghapusan sanksi administratif, pengurangan denda administratif Pajak Bumi dan Bangunan (PBB), serta pengurangan atau pembatalan Surat Ketetapan Pajak (SKP) yang tidak benar.
Format juga mencakup permohonan terkait Surat Pemberitahuan Pajak Terutang (SPPT), SKP PBB, Surat Tagihan Pajak (STP), STP PBB, serta pembatalan SKP atau SKP PBB dari hasil pemeriksaan. Dengan demikian, pembaruan tidak hanya berkaitan dengan satu jenis permohonan.
Secara umum, surat permohonan memuat identitas pemohon, jenis permohonan, dokumen yang menjadi objek permohonan, nomor dan tanggal dokumen, masa atau tahun pajak, alasan permohonan, serta dokumen pendukung. Untuk permohonan yang berkaitan dengan PBB, informasi seperti Nomor Objek Pajak (NOP) dan alamat objek pajak juga dapat menjadi bagian dari format.
Cara Menggunakan Format Permohonan Pajak PMK 71/2026
Dalam praktiknya, Wajib Pajak perlu terlebih dahulu menentukan jenis hak atau permohonan yang akan diajukan. Langkah berikutnya adalah mengidentifikasi dokumen perpajakan yang menjadi objek permohonan, misalnya SKP, STP, SKP PBB, atau STP PBB.
Setelah itu, informasi dalam surat permohonan diisi sesuai dengan format yang relevan. Alasan permohonan perlu dijelaskan dan didukung dengan dokumen yang berkaitan sehingga DJP dapat meneliti permohonan berdasarkan data yang disampaikan.
Apabila permohonan ditandatangani oleh Wakil atau Kuasa, identitas Wajib Pajak yang diwakili juga perlu dicantumkan. Dalam hal menggunakan Kuasa, format tersebut mensyaratkan adanya surat kuasa khusus sebagai dokumen pendukung.
Perhitungan Singkat
Pembaruan format juga mencakup contoh perhitungan. Salah satu ketentuan yang perlu diperhatikan adalah mekanisme pembayaran atas ketetapan atau tagihan tertentu.
PMK 71/2026 mengatur bahwa pembayaran terlebih dahulu diperhitungkan terhadap pokok pajak yang tidak atau kurang dibayar. Apabila pembayaran melebihi pokok pajak, kelebihannya baru diperhitungkan terhadap sanksi administratif atau denda administratif PBB.
Sebagai ilustrasi, apabila suatu ketetapan memiliki pokok pajak Rp100 juta dan sanksi administratif Rp40 juta, pembayaran Rp120 juta terlebih dahulu dialokasikan sebesar Rp100 juta untuk pokok pajak. Sisa Rp20 juta kemudian diperhitungkan terhadap sanksi administratif.
Pihak yang Berkaitan
Pihak utama dalam pengajuan permohonan adalah Wajib Pajak sebagai pemohon dan Direktur Jenderal Pajak sebagai pihak yang menerima serta memproses permohonan sesuai kewenangannya.
Permohonan juga dapat melibatkan Wakil atau Kuasa Wajib Pajak. Dalam praktik administrasi, pihak yang menangani perpajakan perusahaan, termasuk konsultan pajak, dapat membantu menyiapkan dokumen sepanjang memiliki kewenangan yang sesuai.
Risiko dan Implikasi
Penggunaan format lama setelah berlakunya PMK 71/2026 perlu dihindari karena Lampiran Huruf C PMK 118 Tahun 2024 telah diganti. Wajib Pajak perlu memastikan jenis permohonan, objek yang dimohonkan, alasan, perhitungan, dan dokumen pendukung sesuai dengan ketentuan terbaru.
Selain format, persyaratan substantif juga harus diperhatikan. Pembaruan format tidak otomatis berarti setiap permohonan akan dikabulkan karena keputusan tetap bergantung pada terpenuhinya persyaratan yang ditetapkan dalam peraturan.
PMK 71/2026 juga memperjelas beberapa ketentuan pengurangan atau pembatalan SKP yang tidak benar. Salah satunya berkaitan dengan status pengajuan keberatan agar tidak terjadi tumpang tindih antarjalur permohonan.
Regulasi yang Berkaitan
PMK Nomor 71 Tahun 2026 ditetapkan pada 29 September 2026 dan diundangkan serta mulai berlaku pada 2 Oktober 2026. Peraturan ini mengubah PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
PMK 71/2026 juga berkaitan dengan PP Nomor 50 Tahun 2022 mengenai tata cara pelaksanaan hak dan pemenuhan kewajiban perpajakan serta ketentuan dalam UU KUP.
Selain pembaruan format, PMK 71/2026 mengatur sejumlah perubahan lain, termasuk penelitian keberatan, batas waktu penyampaian tanggapan hasil penelitian keberatan, pengurangan atau penghapusan sanksi, serta ketentuan khusus pengajuan permohonan dalam jangka waktu tertentu.
Kesimpulan
Format permohonan pajak PMK 71/2026 mengalami pembaruan melalui penggantian Lampiran Huruf C PMK 118 Tahun 2024. Pembaruan tersebut mencakup contoh dokumen dan perhitungan untuk berbagai permohonan pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Wajib Pajak perlu menggunakan format yang sesuai dengan jenis permohonan serta memperhatikan identitas, objek permohonan, alasan, perhitungan, dan dokumen pendukung. Selain format, persyaratan substantif dalam PMK 71/2026 tetap perlu dipenuhi agar permohonan dapat diproses sesuai ketentuan.
FAQ Format Permohonan Pajak PMK 71/2026
1. Kapan PMK 71/2026 mulai berlaku?
PMK 71/2026 mulai berlaku pada 2 Oktober 2026.
2. Apa yang diperbarui dalam format permohonan?
PMK 71/2026 mengganti Lampiran Huruf C PMK 118 Tahun 2024 yang memuat contoh format dokumen dan perhitungan untuk berbagai permohonan pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
3. Permohonan apa saja yang menggunakan format baru?
Di antaranya pengurangan atau penghapusan sanksi administratif, pengurangan denda PBB, pengurangan atau pembatalan SKP dan SPPT yang tidak benar, serta pembatalan STP dan ketetapan pajak tertentu.
4. Apakah alasan permohonan harus dicantumkan?
Ya. Format permohonan menyediakan bagian untuk menjelaskan alasan pengajuan serta informasi dan perhitungan yang berkaitan dengan permohonan.
5. Apakah permohonan dapat ditandatangani oleh Kuasa?
Ya. Permohonan dapat ditandatangani oleh Wajib Pajak, Wakil, atau Kuasa. Dalam hal ditandatangani Kuasa, surat kuasa khusus perlu dilampirkan sesuai ketentuan format.
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali