Pendahuluan
Pengurangan sanksi pajak dapat menjadi solusi bagi Wajib Pajak yang menghadapi sanksi administratif berupa bunga, denda, atau kenaikan. Namun, pengurangan tersebut tidak berlaku tanpa persyaratan. Wajib Pajak perlu memperhatikan jenis sanksi, pelunasan pokok pajak, penyebab timbulnya sanksi, serta kelengkapan permohonan.
Pada Oktober 2026, Direktorat Jenderal Pajak (DJP) menerbitkan kebijakan khusus melalui KEP-239/PJ/2026 tentang pengurangan atau penghapusan sanksi administratif. Kebijakan ini mengatur sejumlah kondisi yang dapat memperoleh fasilitas tersebut, termasuk persyaratan bahwa gugatan atau upaya hukum lain yang telah diajukan harus dicabut.
Apa Itu Pengurangan Sanksi Pajak?
Pengurangan sanksi pajak adalah tindakan mengurangi atau menghapus sanksi administratif yang dikenakan kepada Wajib Pajak sesuai ketentuan perpajakan. Sanksi yang dimaksud dapat berupa bunga, denda, dan kenaikan yang tercantum dalam surat ketetapan pajak atau Surat Tagihan Pajak (STP).
Secara umum, Pasal 36 ayat (1) huruf a Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) memberikan kewenangan kepada DJP untuk mengurangi atau menghapus sanksi administratif apabila sanksi tersebut dikenakan karena kekhilafan Wajib Pajak atau bukan karena kesalahannya, termasuk karena keadaan tertentu.
Kebijakan khusus dalam KEP-239/PJ/2026 memberikan ketentuan tambahan bagi sanksi yang memenuhi kriteria tertentu dan diselesaikan dalam periode yang ditetapkan. Karena itu, Wajib Pajak perlu membedakan mekanisme umum berdasarkan UU KUP dan fasilitas khusus berdasarkan keputusan tersebut.
Tujuan Kebijakan Pengurangan Sanksi Pajak
Kebijakan ini ditujukan untuk mendorong kepatuhan perpajakan sekaligus memberi kesempatan kepada Wajib Pajak untuk menyelesaikan kewajiban pajaknya. Fasilitas tersebut mencakup beberapa kondisi, seperti keterlambatan pelaporan SPT, pembetulan SPT atas kemauan sendiri, keterlambatan pembayaran, serta sanksi dalam surat ketetapan pajak atau STP yang memenuhi kriteria.
Meski demikian, fasilitas ini bukan berarti seluruh sanksi pajak otomatis dihapus. Wajib Pajak tetap harus memenuhi persyaratan dalam peraturan yang berlaku dan mengajukan permohonan sesuai prosedur.
Baca Juga: Keringanan Sanksi Pajak 100% Siapa yang Berhak
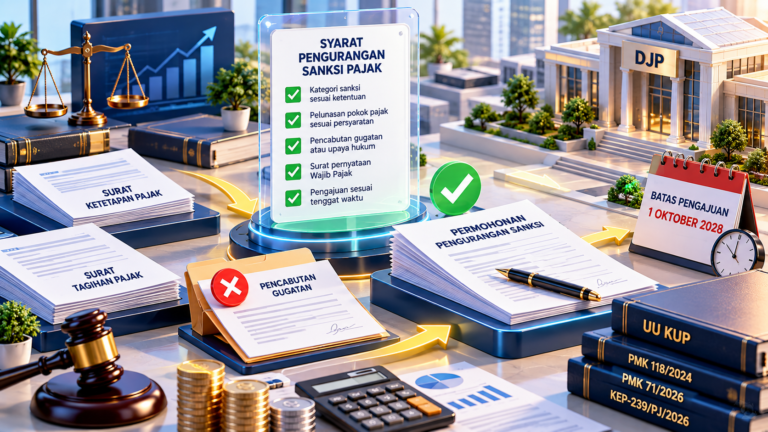
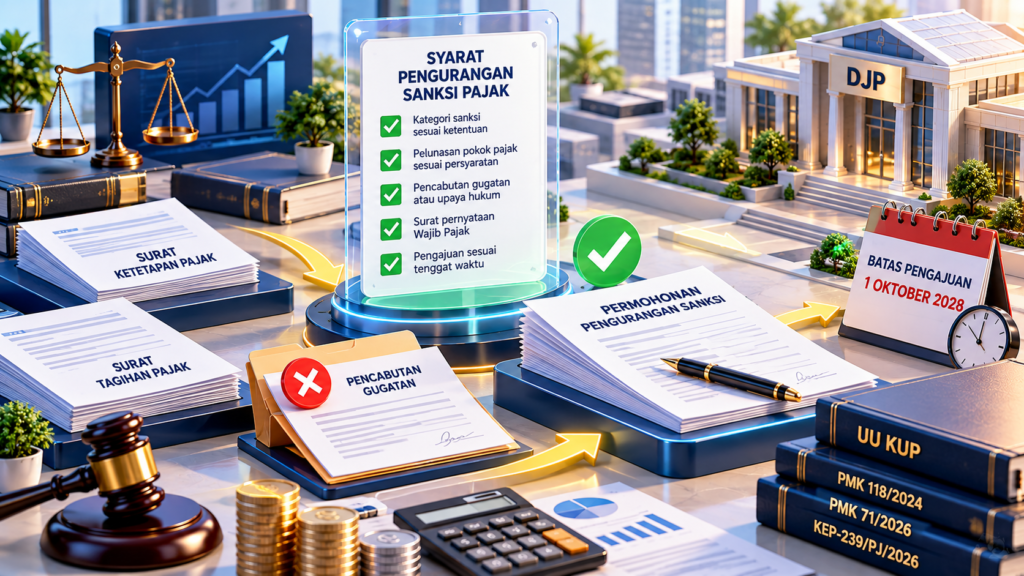
Syarat Pengurangan Sanksi Pajak Berdasarkan KEP-239/PJ/2026
KEP-239/PJ/2026 berlaku sejak 8 Oktober 2026. Untuk memanfaatkan kebijakan tersebut, Wajib Pajak perlu memperhatikan beberapa persyaratan utama berikut.
1. Sanksi termasuk dalam kriteria kebijakan
Kebijakan ini mencakup beberapa kategori, antara lain sanksi akibat keterlambatan penyampaian atau pembayaran SPT, pembetulan SPT secara sukarela, serta sanksi yang tercantum dalam surat ketetapan pajak atau STP. Periode dan syarat pelunasan berbeda menurut kategori sanksinya.
2. Gugatan atau upaya hukum lain telah dicabut jika sebelumnya diajukan
Wajib Pajak yang telah mengajukan gugatan dan/atau upaya hukum lainnya harus mencabutnya untuk memenuhi persyaratan kebijakan ini. Permohonan juga perlu dilengkapi dokumen pencabutan yang relevan. Jika tidak pernah mengajukan gugatan atau upaya hukum lain, Wajib Pajak harus melampirkan surat pernyataan tidak mengajukan upaya hukum tersebut.
3. Menyatakan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan
Wajib Pajak harus menyampaikan surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahannya. Surat tersebut ditandatangani di atas meterai oleh Wajib Pajak orang pribadi atau wakil Wajib Pajak badan.
4. Sanksi yang dimohonkan belum dibayar atau dilunasi
Pengurangan atau penghapusan berdasarkan kebijakan khusus ini hanya diberikan terhadap sanksi administratif yang belum dibayar atau belum dilunasi. Ketentuan ini perlu diperiksa sebelum permohonan diajukan.
5. Mengajukan permohonan sesuai tenggat waktu
Permohonan berdasarkan KEP-239/PJ/2026 disampaikan kepada DJP paling lambat 1 Oktober 2028, dengan tetap memperhatikan periode dan persyaratan khusus untuk masing-masing kategori sanksi.
Cara Mengajukan Pengurangan Sanksi Pajak
Sebelum mengajukan permohonan, Wajib Pajak sebaiknya melakukan langkah berikut:
Identifikasi sanksi. Periksa jenis sanksi, dasar penerbitan, surat ketetapan pajak atau STP, serta kategori yang sesuai dengan KEP-239/PJ/2026.
Periksa pembayaran pokok pajak. Pastikan kewajiban pembayaran pokok pajak atau persyaratan pembayaran lain untuk kategori yang bersangkutan telah dipenuhi dalam periode yang ditentukan.
Siapkan dokumen pendukung. Dokumen dapat mencakup surat ketetapan pajak atau STP, bukti pembayaran, surat pernyataan mengenai penyebab sanksi, serta dokumen pencabutan gugatan apabila sebelumnya ada upaya hukum.
Ajukan permohonan kepada DJP. Permohonan harus memenuhi tata cara dalam PMK Nomor 118 Tahun 2024 sebagaimana diubah dengan PMK Nomor 71 Tahun 2026, serta ketentuan khusus dalam KEP-239/PJ/2026.
Perlu diperhatikan bahwa tidak semua kategori memiliki periode yang sama. Sebagai contoh, beberapa kategori terkait SPT dan pembayaran mensyaratkan penyampaian atau pembayaran dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027. Sanksi tertentu terkait hasil pemeriksaan atas harta yang belum atau kurang diungkapkan dalam Program Pengungkapan Sukarela memiliki periode tersendiri hingga 31 Desember 2027. Oleh karena itu, persyaratan kategori harus diperiksa secara spesifik.
Pihak yang Berkaitan
Pihak utama dalam proses ini adalah Wajib Pajak sebagai pemohon dan DJP sebagai pihak yang memproses permohonan sesuai kewenangannya. Untuk Wajib Pajak badan, surat pernyataan ditandatangani oleh wakil Wajib Pajak.
Konsultan pajak dapat membantu memeriksa dokumen, mengidentifikasi kategori sanksi, dan menyiapkan permohonan. Namun, pendampingan konsultan tidak menggantikan kewajiban Wajib Pajak untuk memenuhi persyaratan formal dan substantif.
Risiko Jika Persyaratan Tidak Dipenuhi
Permohonan yang tidak sesuai dengan ketentuan dapat tidak memenuhi syarat untuk memperoleh fasilitas pengurangan atau penghapusan sanksi. Risiko juga muncul apabila Wajib Pajak keliru menentukan periode, tidak menyertakan dokumen pencabutan gugatan, atau tidak memenuhi ketentuan pembayaran yang berlaku bagi kategori sanksinya.
Wajib Pajak sebaiknya tidak menganggap bahwa pencabutan gugatan saja sudah cukup. Persyaratan lain, termasuk alasan timbulnya sanksi, status pelunasan, dan tenggat pengajuan, tetap harus dipenuhi.
Regulasi yang Berkaitan
Ketentuan umum pengurangan atau penghapusan sanksi administratif diatur dalam UU KUP, khususnya Pasal 36 ayat (1) huruf a. Tata cara administrasi diatur dalam PMK Nomor 118 Tahun 2024, yang telah diubah dengan PMK Nomor 71 Tahun 2026.
Sementara itu, kebijakan khusus yang berlaku sejak 8 Oktober 2026 diatur dalam KEP-239/PJ/2026 tentang Kebijakan Perpajakan Sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif. Ketentuan khusus ini mencakup kategori sanksi, periode pemenuhan kewajiban, dokumen pendukung, dan tenggat permohonan.
Kesimpulan
Syarat pengurangan sanksi pajak perlu diperiksa berdasarkan mekanisme yang digunakan. Untuk kebijakan khusus KEP-239/PJ/2026, Wajib Pajak perlu memastikan sanksi termasuk dalam kategori yang ditetapkan, memenuhi ketentuan pembayaran, menyampaikan surat pernyataan yang dipersyaratkan, dan mencabut gugatan atau upaya hukum lain apabila sebelumnya telah diajukan.
Batas pengajuan permohonan adalah 1 Oktober 2028, tetapi tenggat pemenuhan kewajiban berbeda menurut kategori sanksi. Memeriksa ketentuan secara menyeluruh sebelum mengajukan permohonan membantu mengurangi risiko kesalahan administratif.
FAQ
1. Apakah semua sanksi pajak bisa dikurangi atau dihapus?
Tidak. Sanksi harus memenuhi dasar hukum dan persyaratan yang berlaku. Untuk kebijakan KEP-239/PJ/2026, sanksi juga harus masuk kategori yang ditetapkan dalam keputusan tersebut.
2. Apakah gugatan harus dicabut terlebih dahulu?
Jika Wajib Pajak telah mengajukan gugatan atau upaya hukum lainnya, KEP-239/PJ/2026 mensyaratkan upaya hukum tersebut telah dicabut dan dokumen pencabutannya dilampirkan.
3. Apakah pokok pajak harus dibayar?
Persyaratan pembayaran bergantung pada kategori sanksi. KEP-239/PJ/2026 menetapkan periode pembayaran atau penyetoran tertentu untuk masing-masing kategori. Sementara itu, pengurangan berdasarkan kebijakan khusus ini hanya berlaku atas sanksi yang belum dibayar atau dilunasi.
4. Kapan batas pengajuan permohonan?
Permohonan berdasarkan KEP-239/PJ/2026 harus diajukan paling lambat 1 Oktober 2028. Namun, persyaratan periode penyampaian SPT, pembayaran, atau penerbitan surat pajak tetap berlaku sesuai kategori masing-masing.
5. Apakah pengurangan sanksi otomatis diberikan setelah permohonan diajukan?
Tidak tepat menganggap pengurangan otomatis diberikan hanya karena permohonan telah disampaikan. Wajib Pajak tetap harus memenuhi seluruh persyaratan yang berlaku dan mengikuti proses administrasi DJP.
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali