Pendahuluan
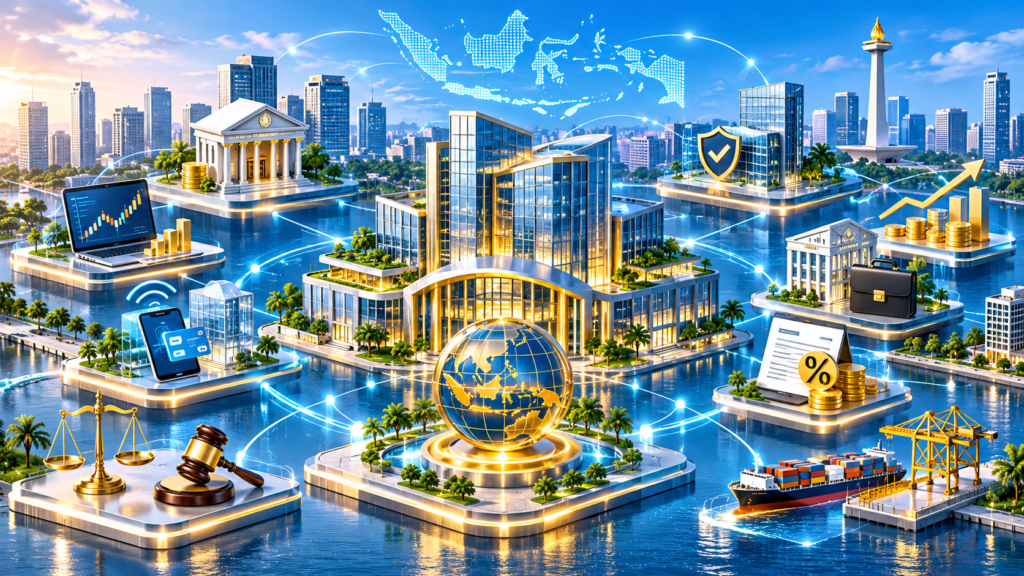
Pusat Finansial Internasional Indonesia (PFII) merupakan kebijakan pemerintah untuk membangun kawasan keuangan yang memiliki daya saing internasional. Pembentukannya diarahkan untuk menarik investasi global, memperkuat sektor keuangan nasional, serta menyediakan sumber pembiayaan jangka panjang bagi perekonomian. PFII juga memiliki karakteristik khusus dalam tata kelola, administrasi, dan perlakuan hukum, termasuk fasilitas perpajakan tertentu. Oleh karena itu, penting bagi pelaku usaha dan masyarakat untuk memahami pengertian, fungsi, mekanisme penyelenggaraan, serta implikasi perpajakan dari pembentukan PFII.
Apa Itu Pusat Finansial Internasional Indonesia?
Pusat Finansial Internasional Indonesia atau PFII adalah wilayah yang memiliki kemandirian keuangan dan administrasi serta kekhususan hukum tertentu. Wilayah ini mengadopsi, menginkorporasi, menerapkan, dan/atau menyesuaikan prinsip maupun standar internasional.
Definisi tersebut tercantum dalam Undang-Undang Nomor 6 Tahun 2026 tentang Pusat Finansial Internasional Indonesia. Dengan karakteristik tersebut, PFII dirancang sebagai ekosistem khusus untuk menjalankan kegiatan usaha sektor keuangan, kegiatan penunjang sektor keuangan, dan kegiatan usaha sektor lainnya.
PFII bukan sekadar kawasan perkantoran atau pusat bisnis. Kawasan ini dirancang untuk mengintegrasikan aktivitas keuangan, investasi, teknologi finansial, pengelolaan dana, serta penyelesaian sengketa komersial dalam lingkungan yang memiliki kerangka kelembagaan dan hukum khusus.
Fungsi dan Tujuan Pembentukan PFII
Pembentukan PFII memiliki beberapa tujuan strategis bagi perekonomian Indonesia.
Pertama, meningkatkan daya saing Indonesia sebagai pusat keuangan internasional. Kehadiran PFII diharapkan dapat menarik lembaga keuangan, investor, dan pelaku usaha global untuk menjalankan aktivitasnya di Indonesia.
Kedua, mendorong pendalaman dan inovasi sektor keuangan. Kegiatan seperti perbankan, asuransi, pasar modal, teknologi keuangan, dan manajemen investasi dapat dikembangkan dalam ekosistem yang mengikuti standar internasional.
Ketiga, memperluas sumber pembiayaan bagi sektor riil dan proyek strategis. Mobilisasi modal internasional dapat mendukung pembiayaan infrastruktur, investasi berkelanjutan, serta proyek pembangunan nasional.
Keempat, meningkatkan transfer teknologi, penciptaan lapangan kerja, dan kapasitas sumber daya manusia. PFII juga diharapkan memperkuat kontribusi keuangan syariah, ekonomi hijau, dan ekonomi biru terhadap perekonomian nasional.
Cara Kerja dan Penerapan PFII
PFII diselenggarakan melalui penetapan wilayah dan pembentukan kelembagaan khusus. Penetapan kawasan dilakukan berdasarkan kerangka hukum PFII, dengan mempertimbangkan kesiapan infrastruktur, kegiatan ekonomi, dan kebutuhan pengembangan sektor keuangan.
Dalam pelaksanaannya, kegiatan usaha yang dapat beroperasi di PFII tidak terbatas pada lembaga keuangan. Kegiatan penunjang seperti jasa hukum, konsultasi profesional, teknologi, dan layanan pendukung lainnya juga dapat menjadi bagian dari ekosistem tersebut sepanjang memenuhi ketentuan yang berlaku.
Pemerintah telah mengumumkan Jakarta sebagai lokasi sementara PFII. Bali juga disebut sebagai salah satu lokasi yang berpotensi dikembangkan berikutnya. Namun, pengumuman lokasi tersebut perlu dibedakan dari penetapan resmi kawasan dan dimulainya kegiatan operasional berdasarkan ketentuan pelaksana.
Dari sisi kelembagaan, penyelenggaraan PFII melibatkan Dewan PFII, Gubernur PFII, Lembaga Pengelola PFII, serta lembaga pengawasan dan penyelesaian sengketa sesuai pengaturan dalam undang-undang.
Implikasi Perpajakan dalam PFII
Salah satu karakteristik penting PFII adalah penerapan perlakuan perpajakan khusus dan fasilitas perpajakan bagi kegiatan usaha atau pihak yang memenuhi persyaratan.
Undang-Undang Nomor 4 Tahun 2026 tentang perubahan atas Undang-Undang Pengembangan dan Penguatan Sektor Keuangan telah memberikan dasar pembentukan PFII dan mengamanatkan adanya perlakuan perpajakan khusus. Ketentuan lebih lanjut kemudian diatur melalui Undang-Undang Nomor 6 Tahun 2026 tentang PFII.
Fasilitas perpajakan tersebut tidak berarti seluruh pihak yang berada di wilayah PFII otomatis bebas pajak. Penerima fasilitas, jenis penghasilan, kegiatan usaha, persyaratan, dan tata cara pemanfaatannya harus mengikuti ketentuan yang ditetapkan.
Dengan demikian, perusahaan yang berencana menjalankan kegiatan di PFII perlu memperhatikan klasifikasi usaha, status perpajakan, pemenuhan persyaratan administratif, serta ketentuan pelaksanaan fasilitas pajak.
Pihak yang Berkaitan dengan PFII
Beberapa pihak yang memiliki keterkaitan dengan penyelenggaraan PFII antara lain:
Pemerintah: menetapkan kebijakan dan kerangka penyelenggaraan PFII.
Dewan PFII: menjalankan kewenangan pengelolaan kawasan sesuai undang-undang.
Lembaga Pengelola PFII: melaksanakan pengelolaan operasional kawasan.
Otoritas dan lembaga pengawas: menjalankan fungsi pengawasan sesuai kewenangannya.
Pelaku usaha dan investor: menjalankan kegiatan keuangan, usaha penunjang, maupun kegiatan lain yang diperbolehkan.
Wajib Pajak: memenuhi kewajiban perpajakan sesuai status dan ketentuan yang berlaku.
Risiko dan Implikasi bagi Pelaku Usaha
Pemberian fasilitas perpajakan PFII disertai kewajiban yang harus dipenuhi penerimanya. Pelaku usaha tetap wajib menjalankan administrasi perpajakan, termasuk menyelenggarakan pembukuan atau pencatatan, melakukan pemotongan dan/atau pemungutan pajak apabila diwajibkan, menyampaikan Surat Pemberitahuan (SPT), serta menyampaikan laporan pemanfaatan fasilitas.
Risiko muncul apabila penerima fasilitas tidak memenuhi kualifikasi atau melanggar ketentuan yang berlaku. Berdasarkan Pasal 64 UU PFII, fasilitas perpajakan dapat dicabut. Fasilitas yang telah dimanfaatkan juga dapat diwajibkan untuk dibayar kembali beserta sanksi sesuai ketentuan perpajakan.
Karena itu, fasilitas PFII tidak dapat diperlakukan sebagai pembebasan pajak tanpa syarat. Pelaku usaha perlu memastikan bahwa kegiatan, penghasilan, dan statusnya memang memenuhi persyaratan fasilitas.
Regulasi yang Berkaitan dengan PFII
Pengaturan PFII berhubungan dengan beberapa ketentuan utama, yaitu:
Undang-Undang Nomor 4 Tahun 2026, yang mengubah Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan. Perubahan ini memasukkan dasar pembentukan PFII melalui Pasal 248A.
Undang-Undang Nomor 6 Tahun 2026 tentang Pusat Finansial Internasional Indonesia, yang mengatur definisi, pembentukan, tujuan, kelembagaan, kegiatan usaha, fasilitas perpajakan, serta ketentuan khusus lainnya.
Peraturan Pemerintah dan Peraturan Menteri, yang diperlukan untuk mengatur lebih lanjut penetapan kawasan dan pelaksanaan fasilitas sesuai amanat UU PFII.
UU Nomor 6 Tahun 2026 diundangkan pada 19 Agustus 2026 dan berlaku sejak tanggal diundangkan. Pasal 72 juga mengamanatkan agar peraturan pelaksana ditetapkan paling lama enam bulan sejak undang-undang tersebut diundangkan. Dengan demikian, rincian teknis fasilitas perlu merujuk pada peraturan pelaksana yang berlaku, bukan hanya pada ketentuan umum dalam undang-undang.
Kesimpulan
Pusat Finansial Internasional Indonesia merupakan kebijakan untuk membangun ekosistem keuangan berstandar internasional guna meningkatkan daya saing ekonomi dan menarik investasi. Penyelenggaraannya mencakup kegiatan sektor keuangan, usaha penunjang, serta sektor lainnya dengan dukungan kelembagaan dan kerangka hukum khusus.
Dari sisi perpajakan, PFII menawarkan fasilitas PPh, PPN, PPnBM, dan kepabeanan bagi pihak yang memenuhi persyaratan. Namun, fasilitas tersebut tidak berlaku otomatis bagi seluruh pelaku usaha. Pemahaman terhadap UU Nomor 6 Tahun 2026 dan peraturan pelaksananya menjadi penting agar kegiatan usaha serta pemanfaatan fasilitas perpajakan berjalan sesuai ketentuan.
FAQ Seputar Pusat Finansial Internasional Indonesia
1. Apa kepanjangan PFII?
PFII merupakan singkatan dari Pusat Finansial Internasional Indonesia, yaitu wilayah dengan kemandirian keuangan dan administrasi serta kekhususan hukum tertentu.
2. Apa tujuan utama pembentukan PFII?
Tujuannya meningkatkan daya saing keuangan Indonesia, menarik investasi, mendorong inovasi sektor keuangan, dan memperluas sumber pembiayaan bagi pembangunan nasional.
3. Di mana lokasi Pusat Finansial Internasional Indonesia?
Jakarta telah diumumkan sebagai lokasi sementara. Bali juga disebut sebagai lokasi potensial untuk pengembangan berikutnya. Penetapan kawasan tetap mengikuti mekanisme dalam peraturan perundang-undangan.
4. Apakah perusahaan di PFII otomatis bebas pajak?
Tidak. Fasilitas perpajakan diberikan kepada pihak yang memenuhi kualifikasi, jenis kegiatan, dan persyaratan sesuai UU PFII serta peraturan pelaksananya.
5. Jenis pajak apa yang mendapat fasilitas di PFII?
UU PFII mengatur fasilitas Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), Pajak Penjualan atas Barang Mewah (PPnBM), serta fasilitas kepabeanan.
6. Apakah penerima fasilitas PFII tetap wajib melaporkan pajak?
Ya. Penerima fasilitas tetap memiliki kewajiban administrasi dan pelaporan sesuai ketentuan. Pemanfaatan fasilitas tidak menghapus seluruh kewajiban perpajakan.
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali