Pendahuluan
Penghapusan sanksi administrasi di Coretax merupakan salah satu hak yang dapat dimanfaatkan Wajib Pajak untuk mengajukan penghapusan atau pengurangan sanksi perpajakan kepada Direktorat Jenderal Pajak (DJP). Fasilitas ini dapat diberikan terhadap sanksi administrasi tertentu sepanjang memenuhi persyaratan dan ketentuan yang berlaku.
Melalui Coretax DJP, permohonan tersebut dapat disampaikan secara elektronik tanpa harus mengandalkan proses pengajuan secara manual. Namun, Wajib Pajak perlu memahami dasar pengajuan, persyaratan dokumen, prosedur penyampaian, serta ketentuan pemeriksaan permohonan agar pengajuan dapat diproses sesuai peraturan perpajakan.
Apa Itu Penghapusan Sanksi Administrasi?
Penghapusan sanksi administrasi adalah fasilitas perpajakan berupa penghapusan seluruh atau sebagian sanksi administrasi yang dikenakan kepada Wajib Pajak berdasarkan ketentuan peraturan perundang-undangan perpajakan.
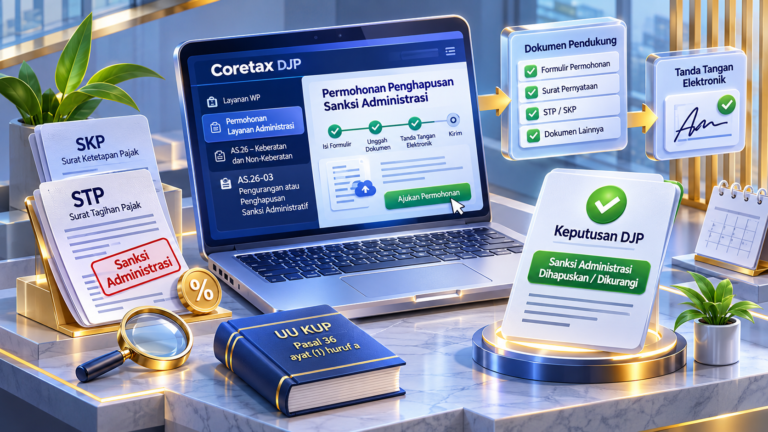
Fasilitas ini merupakan kewenangan Direktur Jenderal Pajak sebagaimana diatur dalam Pasal 36 ayat (1) huruf a Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
Dalam ketentuan tersebut, Direktur Jenderal Pajak dapat mengurangkan atau menghapuskan sanksi administrasi berupa bunga, denda, dan kenaikan apabila sanksi tersebut dikenakan karena kekhilafan Wajib Pajak atau bukan karena kesalahannya.
Perlu dipahami bahwa penghapusan dan pengurangan merupakan dua bentuk penyelesaian yang berbeda. Penghapusan menghilangkan seluruh sanksi yang menjadi objek permohonan, sedangkan pengurangan hanya menghilangkan sebagian nilai sanksi.
Baca Juga: Syarat Pengurangan Sanksi Pajak yang Wajib Diketahui
Fungsi dan Tujuan Penghapusan Sanksi Administrasi
Ketentuan penghapusan sanksi administrasi bertujuan memberikan keadilan dalam pelaksanaan kewajiban perpajakan. Dalam praktiknya, terdapat kondisi ketika Wajib Pajak terlambat memenuhi kewajiban atau melakukan kesalahan administratif bukan karena unsur kesengajaan.
Melalui fasilitas ini, DJP memiliki kewenangan untuk mempertimbangkan keadaan Wajib Pajak berdasarkan alasan dan bukti yang disampaikan.
Beberapa tujuan pemberian fasilitas tersebut meliputi:
Memberikan perlindungan hukum kepada Wajib Pajak yang memenuhi kriteria.
Mewujudkan keadilan dalam penerapan sanksi perpajakan.
Memberikan kesempatan kepada Wajib Pajak untuk menjelaskan kekhilafan atau keadaan yang menyebabkan timbulnya sanksi.
Mendorong kepatuhan sukarela dalam memenuhi kewajiban perpajakan.
Namun, fasilitas ini bukan penghapusan denda secara otomatis. Setiap permohonan tetap harus melalui penelitian DJP.
Syarat Pengajuan Penghapusan Sanksi Administrasi di Coretax
Sebelum mengajukan permohonan, Wajib Pajak perlu memastikan bahwa sanksi yang dimohonkan termasuk dalam ruang lingkup Pasal 36 ayat (1) huruf a UU KUP.
Beberapa hal yang perlu diperhatikan meliputi:
Terdapat sanksi administrasi: Wajib Pajak memiliki sanksi berupa bunga, denda, atau kenaikan yang tercantum dalam Surat Tagihan Pajak (STP) atau Surat Ketetapan Pajak (SKP).
Memiliki alasan yang dapat dipertanggungjawabkan: Sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Objek permohonan jelas: Wajib Pajak harus menentukan STP atau SKP yang menjadi objek permohonan.
Alasan permohonan disampaikan secara tertulis: Penjelasan harus menggambarkan penyebab timbulnya sanksi dan alasan pengajuan penghapusan atau pengurangan.
Melampirkan dokumen pendukung: Dokumen harus relevan dengan alasan permohonan dan ketentuan yang berlaku.
Selain persyaratan tersebut, Wajib Pajak perlu memperhatikan ketentuan mengenai pengajuan permohonan pertama atau kedua, termasuk persyaratan khusus yang ditetapkan dalam peraturan.
Perlu diperhatikan bahwa penghapusan sanksi berdasarkan Pasal 36 ayat (1) huruf a berbeda dengan kebijakan pengurangan atau penghapusan sanksi dalam rangka mendorong perekonomian nasional berdasarkan PMK 71/2026 dan KEP-239/PJ/2026. Kebijakan khusus tersebut memiliki cakupan objek, persyaratan pembayaran, serta batas waktu tersendiri.
Cara Mengajukan Penghapusan Sanksi Administrasi di Coretax
Pengajuan penghapusan sanksi administrasi dapat dilakukan secara elektronik melalui Coretax DJP. Berikut tahapan yang perlu dilakukan Wajib Pajak.
1. Login ke akun Coretax
Buka portal Coretax DJP dan masuk menggunakan akun Wajib Pajak yang bersangkutan. Apabila permohonan disampaikan oleh kuasa atau pihak yang mewakili, lakukan proses impersonate sesuai kewenangan yang dimiliki.
2. Pilih menu permohonan administrasi
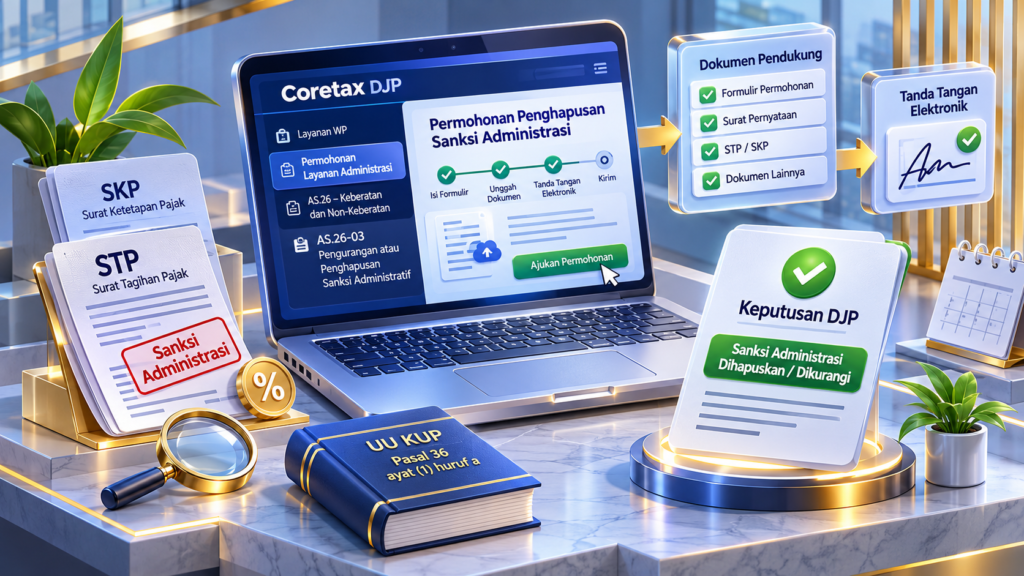
Pada halaman utama, masuk ke menu Layanan WP, kemudian pilih Buat Permohonan Layanan Administrasi.
3. Pilih jenis layanan
Pilih jenis pelayanan dengan kode:
Kategori layanan: AS.26 – Keberatan dan Non-Keberatan.
Subkategori layanan: AS.26-03 – Permohonan Pengurangan atau Penghapusan Sanksi Administratif (Pasal 36 ayat (1) huruf a UU KUP).
Setelah itu, klik Lanjut hingga nomor kasus terbentuk. Selanjutnya, buka menu Alur Kasus.
4. Lengkapi formulir permohonan
Sistem akan menampilkan formulir permohonan pengurangan atau penghapusan sanksi administrasi. Lengkapi bagian yang masih kosong, terutama kolom yang wajib diisi.
Beberapa informasi yang perlu diperhatikan antara lain:
Profil Wajib Pajak dan identitas wakil atau kuasa.
Pernyataan mengenai keadaan kahar atau force majeure.
Nomor transaksi STP atau SKP yang dimohonkan.
Jenis pengajuan, yaitu pengurangan atau penghapusan.
Status permohonan pertama atau kedua.
Jumlah sanksi administrasi menurut perhitungan Wajib Pajak.
Alasan pengajuan permohonan.
Pastikan nomor STP atau SKP yang dipilih sesuai dengan dokumen yang menjadi objek permohonan.
5. Unggah dokumen pendukung
Masuk ke submenu Dokumen, kemudian pilih Unggah untuk memasukkan dokumen pendukung yang diperlukan.
Dokumen yang dapat dipersiapkan meliputi:
Formulir permohonan pengurangan atau penghapusan sanksi administrasi.
Surat pernyataan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Surat pernyataan tidak mengajukan gugatan dan/atau upaya hukum lainnya.
STP atau SKP yang menjadi objek permohonan.
Dokumen pendukung lain sesuai kondisi dan alasan pengajuan.
Untuk permohonan berdasarkan kebijakan khusus KEP-239/PJ/2026, perhatikan format dan dokumen yang ditentukan dalam keputusan tersebut.
6. Buat dan tanda tangani dokumen permohonan
Setelah seluruh data dan dokumen dilengkapi, kembali ke menu Alur Kasus. Periksa kembali informasi yang telah dimasukkan, kemudian klik Lanjut.
Selanjutnya, sistem akan menampilkan rangkuman permohonan. Simpan data tersebut, pilih Create PDF, lalu lengkapi kolom yang diwajibkan.
Setelah dokumen terbentuk, lakukan penandatanganan elektronik melalui fitur Sign menggunakan kode otorisasi DJP atau sertifikat digital yang dimiliki.
7. Kirim permohonan dan simpan BPE
Setelah seluruh tahapan selesai, lanjutkan proses pengiriman permohonan. Apabila berhasil, sistem akan menerbitkan Bukti Penerimaan Elektronik (BPE).
Simpan BPE sebagai bukti bahwa permohonan telah diterima secara elektronik oleh DJP. Wajib Pajak juga perlu memantau perkembangan permohonan melalui Coretax.
Apakah Penghapusan Sanksi Administrasi Mengurangi Pokok Pajak?
Penghapusan sanksi administrasi tidak secara otomatis menghapus pokok pajak yang masih harus dibayar.
Sebagai contoh, sebuah perusahaan memiliki kewajiban berikut:
Pokok pajak: Rp20.000.000.
Sanksi administrasi: Rp2.000.000.
Total kewajiban: Rp22.000.000.
Apabila DJP mengabulkan penghapusan seluruh sanksi administrasi, kewajiban yang tersisa menjadi Rp20.000.000.
Dengan demikian, fasilitas ini hanya berkaitan dengan sanksi administrasi yang menjadi objek permohonan, bukan penghapusan pokok pajak.
Pihak yang Berkaitan dengan Pengajuan
Beberapa pihak yang terlibat dalam proses penghapusan sanksi administrasi meliputi:
Wajib Pajak: Mengajukan permohonan dan menyediakan informasi serta dokumen pendukung.
Direktorat Jenderal Pajak: Melakukan penelitian dan menerbitkan keputusan atas permohonan.
Wakil atau kuasa Wajib Pajak: Membantu proses administrasi berdasarkan kewenangan yang dimiliki.
Konsultan Pajak: Dapat membantu menganalisis alasan permohonan, memeriksa dokumen, dan memastikan kesesuaian pengajuan dengan ketentuan perpajakan.
Risiko dan Implikasi Jika Permohonan Tidak Memenuhi Ketentuan
Pengajuan penghapusan sanksi administrasi tidak selalu mendapatkan persetujuan. Terdapat beberapa risiko yang perlu diperhatikan.
Pertama, permohonan dapat ditolak apabila alasan yang disampaikan tidak memenuhi kriteria kekhilafan atau bukan karena kesalahan Wajib Pajak.
Kedua, dokumen yang tidak lengkap atau informasi yang tidak sesuai dapat memengaruhi proses penelitian permohonan.
Ketiga, apabila permohonan ditolak, sanksi administrasi tetap menjadi kewajiban yang harus diselesaikan sesuai ketentuan perpajakan.
Oleh karena itu, Wajib Pajak perlu memastikan bahwa alasan permohonan disusun secara jelas, didukung bukti yang relevan, dan sesuai dengan objek sanksi yang diajukan.
Regulasi yang Berkaitan
Ketentuan penghapusan sanksi administrasi perpajakan mengacu pada beberapa regulasi berikut:
Undang-Undang KUP, khususnya Pasal 36 ayat (1) huruf a, yang memberikan kewenangan kepada Direktur Jenderal Pajak untuk mengurangkan atau menghapuskan sanksi administrasi karena kekhilafan Wajib Pajak atau bukan karena kesalahannya.
PMK Nomor 118 Tahun 2024, yang mengatur tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
PMK Nomor 71 Tahun 2026, sebagai perubahan atas PMK 118/2024 yang berlaku sejak 2 Oktober 2026.
KEP-239/PJ/2026, yang mengatur kebijakan pengurangan atau penghapusan sanksi administrasi dalam rangka mendorong perekonomian nasional.
PMK 71/2026 perlu diperhatikan karena merupakan ketentuan terbaru yang mengubah sejumlah pengaturan dalam PMK 118/2024, termasuk mengenai permohonan pengurangan atau penghapusan sanksi administrasi.
Kesimpulan
Penghapusan sanksi administrasi di Coretax merupakan fasilitas perpajakan yang dapat dimanfaatkan Wajib Pajak berdasarkan Pasal 36 ayat (1) huruf a UU KUP. Pengajuan dapat dilakukan secara elektronik melalui layanan AS.26-03 dengan melengkapi formulir, alasan permohonan, dan dokumen pendukung.
Keberhasilan permohonan bergantung pada pemenuhan persyaratan dan hasil penelitian DJP. Oleh karena itu, Wajib Pajak perlu memahami perbedaan antara penghapusan dan pengurangan sanksi, memastikan objek permohonan sesuai, serta memperhatikan ketentuan terbaru dalam PMK 71/2026 dan regulasi terkait.
FAQ
1. Apakah semua sanksi administrasi pajak dapat dihapuskan melalui Coretax?
Tidak. Penghapusan hanya dapat diberikan terhadap sanksi yang memenuhi ruang lingkup dan persyaratan sesuai ketentuan perpajakan. DJP melakukan penelitian sebelum menerbitkan keputusan.
2. Apakah pengajuan penghapusan sanksi administrasi dapat dilakukan secara online?
Ya. Wajib Pajak dapat mengajukan permohonan melalui Coretax DJP dengan memilih layanan AS.26-03.
3. Apakah penghapusan sanksi administrasi berlaku otomatis?
Tidak. Wajib Pajak harus mengajukan permohonan dan menyampaikan alasan serta dokumen pendukung. Persetujuan sepenuhnya berdasarkan hasil penelitian DJP.
4. Berapa lama proses penyelesaian permohonan?
Berdasarkan Pasal 29 ayat (1) PMK 118/2024, keputusan atas permohonan diterbitkan paling lama enam bulan sejak permohonan diterima.
5. Apakah permohonan dapat diajukan oleh kuasa Wajib Pajak?
Ya. Permohonan dapat disampaikan melalui wakil atau kuasa yang memiliki kewenangan sesuai ketentuan perpajakan. Pengajuan dilakukan melalui akun Coretax dengan mekanisme impersonate.
6. Apa yang terjadi jika permohonan penghapusan sanksi ditolak?
Sanksi administrasi tetap menjadi kewajiban Wajib Pajak. Karena itu, Wajib Pajak perlu memperhatikan isi keputusan DJP dan ketentuan mengenai upaya hukum atau permohonan yang tersedia.
Baca Juga: Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali