Pendahuluan
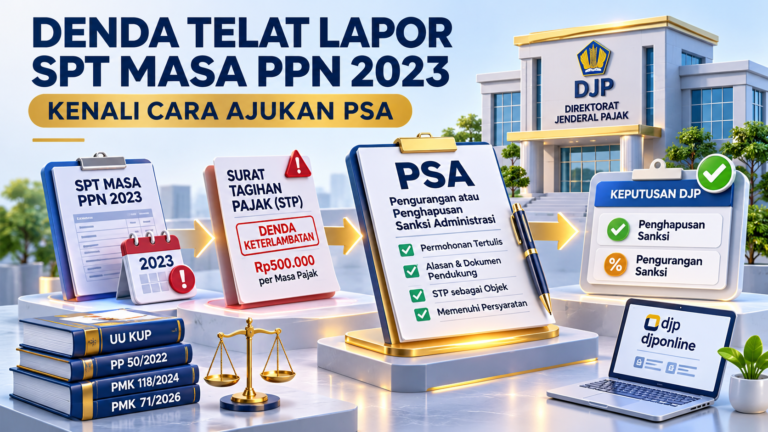
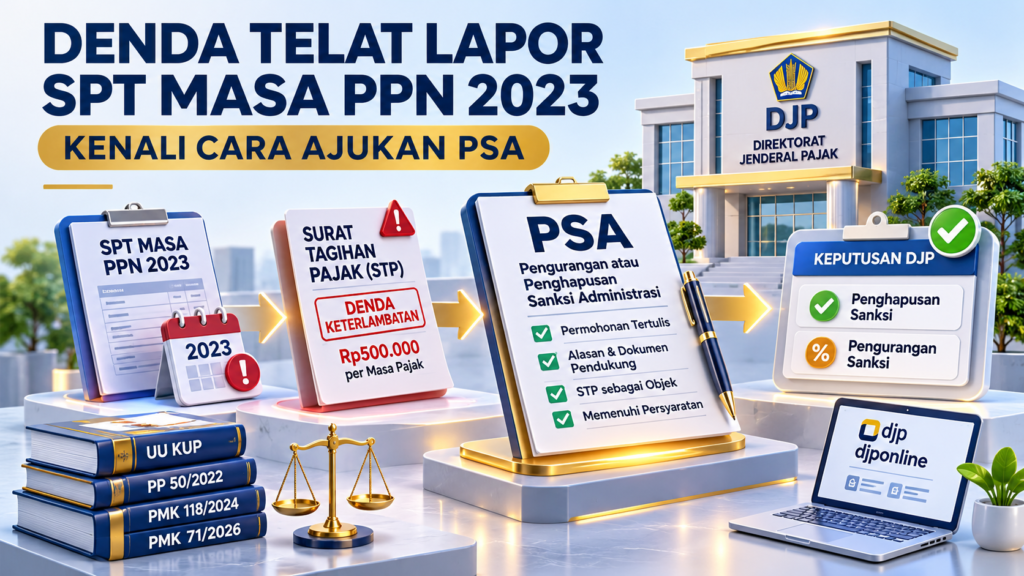
Keterlambatan menyampaikan Surat Pemberitahuan (SPT) Masa Pajak Pertambahan Nilai (PPN) dapat menimbulkan sanksi administrasi berupa denda. Namun, Wajib Pajak yang dikenai denda masih memiliki hak untuk mengajukan permohonan pengurangan atau penghapusan sanksi administrasi (PSA) kepada Direktorat Jenderal Pajak (DJP), sepanjang memenuhi ketentuan yang berlaku.
Ketentuan ini menjadi perhatian bagi Pengusaha Kena Pajak (PKP) yang masih memiliki tagihan denda atas keterlambatan pelaporan SPT Masa PPN tahun 2023. Lantas, apa dasar pengajuan PSA, bagaimana persyaratannya, dan bagaimana mekanisme permohonannya?
Apa Itu Pengurangan atau Penghapusan Sanksi Administrasi (PSA)?
Pengurangan atau Penghapusan Sanksi Administrasi (PSA) merupakan hak yang dapat digunakan Wajib Pajak untuk meminta DJP mengurangi atau menghapus sanksi administrasi perpajakan yang dikenakan karena kekhilafan Wajib Pajak atau bukan karena kesalahannya, termasuk karena kondisi tertentu.
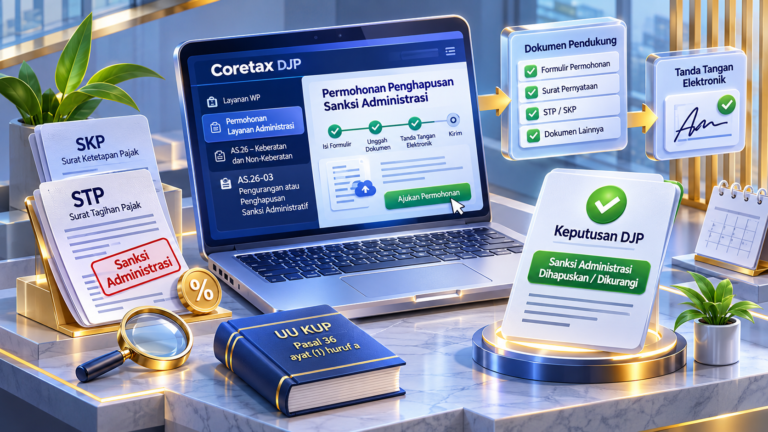
Permohonan ini memiliki dasar hukum dalam Pasal 36 ayat (1) huruf a Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
Sanksi yang dapat dimohonkan pengurangan atau penghapusannya meliputi denda, bunga, dan kenaikan sesuai ketentuan perpajakan. Salah satu contohnya adalah denda akibat keterlambatan penyampaian SPT Masa PPN.
Perlu dipahami bahwa pengajuan PSA bukan berarti sanksi otomatis dihapus. DJP tetap melakukan penelitian terhadap permohonan dan alasan yang disampaikan sebelum menerbitkan keputusan.
Baca Juga: Denda Tidak Lapor SPT Pajak: Panduan Lengkap Pengusaha
Fungsi dan Tujuan Pengajuan PSA
Mekanisme PSA memberikan kesempatan kepada Wajib Pajak untuk memperoleh keringanan atas sanksi administrasi yang dianggap timbul karena kekhilafan atau bukan karena kesalahannya.
Dalam praktiknya, keterlambatan pelaporan SPT dapat terjadi karena berbagai keadaan, seperti kendala sistem administrasi perpajakan, kesalahan teknis, kurangnya pemahaman terhadap kewajiban pelaporan, atau kondisi tertentu yang dapat dibuktikan.
Melalui PSA, Wajib Pajak dapat menjelaskan keadaan yang melatarbelakangi keterlambatan tersebut. DJP kemudian mempertimbangkan apakah alasan yang diajukan memenuhi ketentuan untuk diberikan pengurangan atau penghapusan sanksi.
Tujuan mekanisme ini adalah memberikan ruang penyelesaian yang adil tanpa menghilangkan kewajiban Wajib Pajak untuk memenuhi ketentuan perpajakan.
Cara Mengajukan PSA atas Denda Telat Lapor SPT Masa PPN 2023
Wajib Pajak yang ingin mengajukan PSA perlu memastikan terlebih dahulu bahwa denda keterlambatan telah diterbitkan dalam Surat Tagihan Pajak (STP).
Secara umum, tahapan pengajuannya meliputi:
Pertama, memeriksa STP.
PKP perlu memastikan identitas Wajib Pajak, masa pajak, jenis sanksi, serta jumlah denda yang tercantum dalam STP. Pemeriksaan ini penting untuk memastikan objek permohonan tidak keliru.
Kedua, menyiapkan alasan permohonan.
Wajib Pajak harus menjelaskan alasan keterlambatan pelaporan SPT Masa PPN 2023 secara tertulis. Alasan tersebut sebaiknya disertai dokumen pendukung yang relevan, seperti bukti kendala sistem, kronologi kejadian, atau dokumen lain yang dapat memperkuat permohonan.
Ketiga, memenuhi persyaratan administratif.
Permohonan disusun dalam bahasa Indonesia dan ditandatangani oleh Wajib Pajak, wakil, atau kuasa yang sah. Permohonan juga harus menguraikan jumlah sanksi yang dimohonkan untuk dikurangi atau dihapus beserta alasannya.
Keempat, menyampaikan permohonan kepada DJP.
Permohonan disampaikan melalui saluran administrasi perpajakan yang ditentukan DJP sesuai ketentuan yang berlaku. Wajib Pajak perlu menyimpan bukti penerimaan sebagai dokumentasi.
Kelima, menunggu keputusan DJP.
DJP akan meneliti kelengkapan dan substansi permohonan. Hasilnya dapat berupa pengurangan sanksi, penghapusan sanksi, atau penolakan permohonan.
Persyaratan dan Ketentuan Pengajuan PSA
Pengajuan PSA tidak dapat dilakukan tanpa memperhatikan persyaratan administratif. Berdasarkan ketentuan PMK Nomor 118 Tahun 2024 sebagaimana telah diubah dengan PMK Nomor 71 Tahun 2026, terdapat beberapa hal yang perlu diperhatikan.
Persyaratan permohonan antara lain:
Sanksi administrasi telah tercantum dalam STP atau surat ketetapan pajak yang menjadi objek permohonan.
Jumlah pajak yang tidak atau kurang dibayar dan menjadi dasar pengenaan sanksi telah dilunasi, apabila terdapat kewajiban tersebut.
Permohonan disampaikan secara tertulis menggunakan bahasa Indonesia.
Permohonan harus mencantumkan jumlah sanksi yang dimohonkan untuk dikurangi atau dihapus beserta alasan yang jelas.
Satu permohonan hanya berlaku untuk satu STP atau surat ketetapan pajak.
Permohonan ditandatangani oleh Wajib Pajak, wakil, atau kuasa yang sah.
STP yang dimohonkan tidak sedang diajukan permohonan pengurangan atau pembatalan yang bertentangan dengan ketentuan.
Wajib Pajak juga perlu memperhatikan bahwa permohonan PSA dapat diajukan paling banyak dua kali. Permohonan kedua harus disampaikan paling lama tiga bulan sejak tanggal keputusan atas permohonan pertama dikirim, kecuali terdapat keadaan di luar kekuasaan Wajib Pajak yang dapat dibuktikan.
DJP memiliki waktu paling lama enam bulan untuk menyelesaikan permohonan setelah diterima secara lengkap.
Direktorat Jenderal Pajak+1
5. Perhitungan Denda Keterlambatan SPT Masa PPN
Berdasarkan Pasal 7 ayat (1) UU KUP, keterlambatan penyampaian SPT Masa PPN dikenai denda administrasi sebesar Rp500.000 untuk setiap masa pajak.
Sebagai ilustrasi, apabila PKP terlambat menyampaikan SPT Masa PPN selama tiga masa pajak, perhitungannya adalah:
Denda per masa pajak: Rp500.000
Jumlah masa pajak terlambat: 3 bulan
Total denda: 3 × Rp500.000 = Rp1.500.000
Jumlah tersebut merupakan ilustrasi denda sebelum adanya pengurangan atau penghapusan.
Apabila permohonan PSA dikabulkan seluruhnya, sanksi dapat dihapuskan. Jika hanya dikabulkan sebagian, Wajib Pajak tetap harus memenuhi sisa kewajiban sesuai keputusan DJP.
Pihak yang Berkaitan dengan Pengajuan PSA
Terdapat beberapa pihak yang berperan dalam proses pengajuan PSA atas denda keterlambatan SPT Masa PPN.
Wajib Pajak atau PKP
PKP merupakan pihak yang memiliki kewajiban menyampaikan SPT Masa PPN dan bertanggung jawab atas pengajuan permohonan pengurangan atau penghapusan sanksi administrasi.
Direktorat Jenderal Pajak (DJP)
DJP merupakan otoritas yang berwenang menerima, meneliti, dan memberikan keputusan atas permohonan PSA sesuai peraturan perpajakan.
Kantor Pelayanan Pajak (KPP)
KPP merupakan unit kerja DJP yang melaksanakan pelayanan dan administrasi perpajakan bagi Wajib Pajak sesuai kewenangannya.
Konsultan Pajak atau Kuasa Wajib Pajak
Konsultan Pajak dapat membantu menyiapkan dokumen, menyusun alasan permohonan, dan mendampingi Wajib Pajak dalam proses administrasi sepanjang memenuhi ketentuan kuasa perpajakan.
Risiko dan Implikasi Jika Tidak Mengajukan PSA
Apabila Wajib Pajak tidak mengajukan permohonan PSA atau permohonannya ditolak, sanksi administrasi yang tercantum dalam STP tetap menjadi kewajiban yang harus diselesaikan.
Kondisi tersebut dapat menimbulkan beberapa konsekuensi, antara lain:
Denda administrasi tetap harus dibayar.
Timbulnya kewajiban penyelesaian tunggakan pajak.
Risiko dilanjutkannya tindakan penagihan pajak apabila kewajiban tidak diselesaikan.
Bertambahnya beban administrasi perusahaan akibat belum diselesaikannya kewajiban perpajakan.
Oleh karena itu, PKP perlu memeriksa status STP dan memastikan apakah terdapat dasar yang dapat digunakan untuk mengajukan pengurangan atau penghapusan sanksi.
Regulasi yang Berkaitan dengan PSA
Beberapa ketentuan perpajakan yang berkaitan dengan pengajuan PSA atas denda keterlambatan pelaporan SPT Masa PPN meliputi:
Undang-Undang KUP, khususnya Pasal 7 ayat (1) mengenai denda keterlambatan penyampaian SPT dan Pasal 36 ayat (1) huruf a mengenai kewenangan DJP mengurangi atau menghapus sanksi administrasi.
Peraturan Pemerintah Nomor 50 Tahun 2022, mengenai tata cara pelaksanaan hak dan pemenuhan kewajiban perpajakan.
PMK Nomor 118 Tahun 2024, mengenai tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
PMK Nomor 71 Tahun 2026, mengenai perubahan atas PMK Nomor 118 Tahun 2024, termasuk ketentuan kebijakan pengurangan atau penghapusan sanksi administrasi.
Khusus PMK Nomor 71 Tahun 2026, terdapat kebijakan pengurangan atau penghapusan sanksi administrasi dalam rangka mendorong perekonomian nasional. Kebijakan ini juga mencakup denda keterlambatan pelaporan SPT dalam kondisi tertentu.
Untuk kategori Basis Data Perpajakan, terdapat ketentuan pengurangan sanksi hingga 100% untuk penyampaian SPT Tahunan 2025 dan sebelumnya serta SPT Masa September 2026 dan sebelumnya yang berstatus kurang bayar, apabila disampaikan secara sukarela pada periode 8 Oktober–31 Desember 2026.
Kebijakan tersebut memiliki persyaratan dan periode pelaksanaan tersendiri. Dengan demikian, PKP yang memiliki denda atas SPT Masa PPN 2023 perlu memastikan terlebih dahulu apakah kondisinya termasuk dalam kategori kebijakan khusus tersebut atau harus menggunakan mekanisme PSA biasa.
Kesimpulan
Denda keterlambatan pelaporan SPT Masa PPN tahun 2023 tidak selalu harus diterima tanpa adanya upaya administratif. Wajib Pajak dapat mengajukan Pengurangan atau Penghapusan Sanksi Administrasi (PSA) berdasarkan Pasal 36 ayat (1) huruf a UU KUP sepanjang memenuhi persyaratan yang berlaku.
Selain mekanisme PSA biasa, PMK Nomor 71 Tahun 2026 juga menghadirkan kebijakan pengurangan sanksi administrasi dalam kondisi tertentu. PKP perlu memastikan jenis tagihan, status pelaporan SPT, serta persyaratan kebijakan yang berlaku sebelum mengajukan permohonan.
Pemahaman terhadap mekanisme tersebut membantu Wajib Pajak menyelesaikan kewajiban perpajakan secara tertib sekaligus memanfaatkan hak perpajakan sesuai peraturan yang berlaku.
FAQ
1. Apakah denda telat lapor SPT Masa PPN 2023 bisa dihapus?
Bisa diajukan untuk memperoleh pengurangan atau penghapusan melalui mekanisme PSA berdasarkan Pasal 36 ayat (1) huruf a UU KUP. Namun, keputusan tetap berada pada DJP.
2. Berapa denda keterlambatan SPT Masa PPN?
Berdasarkan Pasal 7 ayat (1) UU KUP, denda keterlambatan penyampaian SPT Masa PPN adalah Rp500.000 untuk setiap masa pajak.
3. Apakah pengajuan PSA harus disertai alasan?
Ya. Wajib Pajak harus menyampaikan alasan secara tertulis. Alasan tersebut sebaiknya didukung bukti yang relevan agar dapat dipertimbangkan DJP.
4. Apakah denda harus dibayar sebelum mengajukan PSA?
Tidak selalu. Persyaratan pelunasan terutama berkaitan dengan jumlah pajak yang tidak atau kurang dibayar dan menjadi dasar pengenaan sanksi. Untuk STP yang hanya memuat denda keterlambatan pelaporan, perlu diperiksa karakteristik tagihannya.
5. Berapa lama proses pengajuan PSA?
Berdasarkan ketentuan DJP, permohonan diproses paling lama enam bulan sejak permohonan diterima secara lengkap.
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali