Pendahuluan
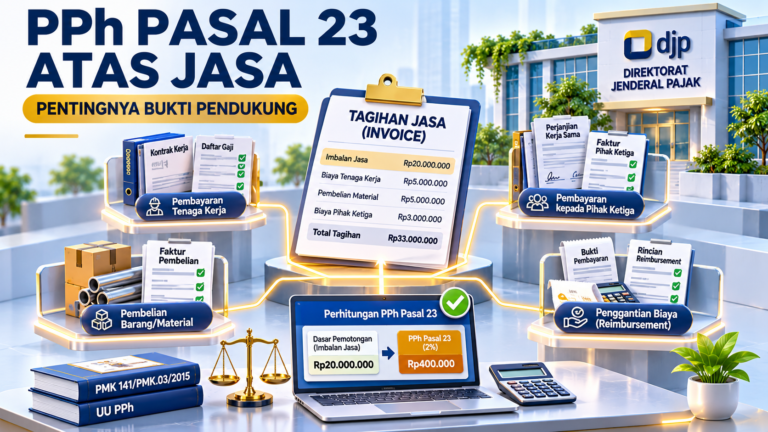
Dalam transaksi jasa, kelengkapan dokumen bukan sekadar urusan administrasi. Bukti pendukung dapat menentukan besarnya jumlah bruto yang menjadi dasar pemotongan PPh Pasal 23 atas jasa, terutama ketika tagihan mencakup biaya tenaga kerja, pembelian material, pembayaran kepada pihak ketiga, atau penggantian biaya (reimbursement).
Apabila dokumen yang dipersyaratkan tidak tersedia, komponen biaya tersebut dapat ikut diperhitungkan dalam dasar pemotongan PPh Pasal 23. Karena itu, perusahaan perlu memahami jenis jasa yang menjadi objek pajak dan bukti yang harus disiapkan sebelum melakukan pembayaran.
Apa Itu PPh Pasal 23 atas Jasa?
PPh Pasal 23 merupakan pajak penghasilan yang dipotong oleh pihak yang melakukan pembayaran atas jenis penghasilan tertentu kepada Wajib Pajak dalam negeri atau bentuk usaha tetap. Salah satu objeknya adalah imbalan sehubungan dengan jasa teknik, jasa manajemen, jasa konstruksi, jasa konsultan, dan jasa lain yang ditetapkan dalam ketentuan perpajakan.
Jenis jasa lain yang menjadi objek PPh Pasal 23 diatur lebih lanjut dalam PMK 141/PMK.03/2015. Ketentuan ini memuat daftar jasa yang dikenai pemotongan, sekaligus mengatur komponen pembayaran yang dapat dikecualikan dari jumlah bruto sebagai dasar penghitungan pajak.
Dengan demikian, tidak semua tagihan jasa otomatis dikenai PPh Pasal 23. Perusahaan terlebih dahulu harus memastikan bahwa transaksi tersebut termasuk jenis jasa yang menjadi objek pemotongan.
Mengapa Bukti Pendukung Penting?
Bukti pendukung diperlukan untuk membuktikan bahwa sebagian pembayaran kepada penyedia jasa bukan merupakan imbalan jasa, melainkan pembayaran atas komponen biaya tertentu yang diperbolehkan untuk dikeluarkan dari jumlah bruto.
Dalam praktiknya, penyedia jasa dapat menagihkan beberapa komponen sekaligus. Misalnya, biaya tenaga kerja, pembelian material, pembayaran kepada pihak ketiga, dan penggantian biaya yang sebelumnya dibayarkan penyedia jasa.
PMK 141/PMK.03/2015 mengatur bahwa komponen tertentu tersebut dapat dikecualikan dari jumlah bruto sepanjang didukung dokumen yang sesuai. Tanpa bukti yang dipersyaratkan, dasar pemotongan PPh Pasal 23 dapat mencakup seluruh pembayaran kepada penyedia jasa, tidak termasuk Pajak Pertambahan Nilai (PPN).
Baca Juga: Perbedaan PPh 21 dan PPh 23 untuk Usaha: Panduan Lengkap
Cara Kerja dan Penerapan Bukti Pendukung
Dalam menentukan dasar pemotongan PPh Pasal 23 atas jasa, perusahaan perlu memeriksa rincian tagihan dan dokumen transaksi. Pemeriksaan ini penting agar komponen pembayaran yang memenuhi ketentuan tidak tercampur dengan imbalan jasa.
PMK 141/PMK.03/2015 mengatur beberapa jenis pembayaran yang dapat dikecualikan dari jumlah bruto, yaitu:
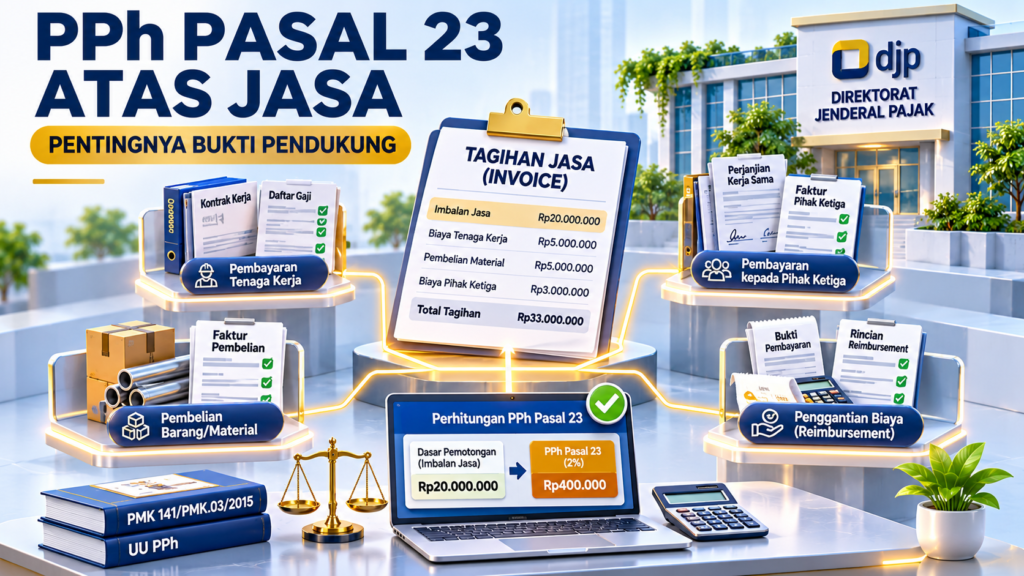
Pembayaran tenaga kerja. Dapat dikecualikan apabila didukung kontrak kerja dan daftar pembayaran gaji, upah, honorarium, tunjangan, atau pembayaran lain kepada tenaga kerja.
Pembelian barang atau material. Harus didukung faktur pembelian atas barang atau material yang digunakan dalam pemberian jasa.
Pembayaran kepada pihak ketiga. Harus didukung faktur tagihan dari pihak ketiga dan perjanjian tertulis yang berkaitan dengan jasa tersebut.
Penggantian biaya (reimbursement). Harus didukung faktur tagihan dan/atau bukti pembayaran yang menunjukkan bahwa penyedia jasa telah membayar biaya tersebut kepada pihak ketiga.
Dokumen tersebut perlu berkaitan dengan transaksi yang ditagihkan. Invoice dari penyedia jasa saja belum tentu cukup untuk membuktikan bahwa suatu komponen merupakan pembayaran yang dapat dikecualikan dari jumlah bruto.
Contoh sederhana:
Sebuah perusahaan menggunakan jasa pemeliharaan mesin dengan rincian tagihan sebagai berikut:
Imbalan jasa: Rp20.000.000
Pembelian suku cadang: Rp5.000.000
Penggantian biaya pihak ketiga: Rp3.000.000
Total tagihan sebelum PPN: Rp28.000.000
Apabila pembelian suku cadang dan penggantian biaya pihak ketiga didukung dokumen sesuai ketentuan, dasar pemotongan PPh Pasal 23 adalah Rp20.000.000.
Namun, apabila bukti pendukung atas kedua komponen tersebut tidak tersedia, dasar pemotongan dapat menjadi Rp28.000.000, tidak termasuk PPN. Perlakuan ini berlaku sepanjang transaksi jasa tersebut memang merupakan objek PPh Pasal 23.
Perhitungan PPh Pasal 23 atas Jasa
Tarif PPh Pasal 23 atas imbalan jasa yang termasuk objek pemotongan pada umumnya sebesar 2% dari jumlah bruto tidak termasuk PPN. Dengan demikian, besarnya pajak bergantung pada jumlah yang menjadi dasar pemotongan setelah memperhitungkan komponen yang dapat dikecualikan berdasarkan ketentuan.
Menggunakan contoh sebelumnya:
Dasar pemotongan dengan bukti lengkap: Rp20.000.000
PPh Pasal 23: 2% × Rp20.000.000
Pajak yang dipotong: Rp400.000
Jika bukti pembelian suku cadang dan penggantian biaya pihak ketiga tidak tersedia, dasar pemotongan menjadi Rp28.000.000.
PPh Pasal 23: 2% × Rp28.000.000
Pajak yang dipotong: Rp560.000
Terdapat selisih pemotongan sebesar Rp160.000. Contoh ini menunjukkan bahwa kelengkapan bukti transaksi dapat memengaruhi jumlah PPh Pasal 23 yang harus dipotong.
Pihak yang Berkaitan
Terdapat beberapa pihak yang memiliki peran dalam penerapan ketentuan ini.
Pengguna jasa atau pemotong pajak: Memeriksa jenis jasa, rincian tagihan, dan dokumen pendukung sebelum menentukan dasar pemotongan.
Penyedia jasa: Menyediakan invoice, kontrak, faktur pembelian, bukti pembayaran, serta dokumen lain yang diperlukan untuk mendukung rincian tagihan.
Direktorat Jenderal Pajak (DJP): Melakukan pengawasan dan pemeriksaan atas pemenuhan kewajiban perpajakan, termasuk ketepatan pemotongan PPh Pasal 23.
Kedua pihak dalam transaksi perlu memastikan bahwa dokumen yang digunakan sesuai dengan kondisi transaksi sebenarnya.
Risiko Jika Bukti Pendukung Tidak Lengkap
Ketidaklengkapan dokumen dapat menimbulkan beberapa konsekuensi dalam pelaksanaan kewajiban perpajakan.
Pertama, dasar pemotongan PPh Pasal 23 dapat menjadi lebih besar karena seluruh pembayaran kepada penyedia jasa, selain PPN, diperhitungkan sebagai jumlah bruto apabila bukti yang dipersyaratkan tidak tersedia.
Kedua, perusahaan berpotensi melakukan kesalahan dalam menghitung dan memotong pajak. Jika pajak yang seharusnya dipotong tidak dipenuhi, pemotong dapat menghadapi konsekuensi administrasi sesuai ketentuan perpajakan.
Ketiga, dokumen transaksi yang tidak memadai dapat menyulitkan perusahaan ketika menghadapi pemeriksaan pajak. Perusahaan mungkin mengalami kesulitan membuktikan rincian biaya dan hubungan antara pengeluaran dengan jasa yang diterima.
Oleh karena itu, dokumentasi transaksi sebaiknya disiapkan sejak awal, bukan hanya ketika perusahaan akan diperiksa oleh DJP.
Regulasi yang Berkaitan
Ketentuan PPh Pasal 23 atas jasa mengacu pada Pasal 23 Undang-Undang Pajak Penghasilan sebagaimana telah beberapa kali diubah, termasuk melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
Sementara itu, rincian jenis jasa lain yang menjadi objek PPh Pasal 23 dan pengaturan jumlah bruto diatur dalam PMK Nomor 141/PMK.03/2015. Khusus mengenai bukti pendukung, ketentuan penting terdapat dalam Pasal 2 ayat (3), ayat (4), dan ayat (5).
Ketentuan tersebut menjelaskan jenis pembayaran yang dapat dikecualikan dari jumlah bruto, dokumen yang harus tersedia, serta konsekuensi apabila bukti pendukung tidak dapat diberikan.
Kesimpulan
Bukti pendukung memiliki peran penting dalam menentukan dasar pemotongan PPh Pasal 23 atas jasa. Pembayaran untuk tenaga kerja, pembelian material, pembayaran kepada pihak ketiga, dan penggantian biaya tertentu dapat dikecualikan dari jumlah bruto sepanjang didukung dokumen sesuai ketentuan.
Apabila bukti tersebut tidak tersedia, dasar pemotongan dapat mencakup seluruh pembayaran kepada penyedia jasa, tidak termasuk PPN. Oleh sebab itu, pemeriksaan invoice, kontrak, faktur pembelian, dan bukti pembayaran perlu menjadi bagian dari prosedur administrasi perpajakan perusahaan.
FAQ
1. Apakah seluruh tagihan jasa dikenai PPh Pasal 23?
Tidak. Pemotongan hanya berlaku apabila jasa yang diberikan termasuk objek PPh Pasal 23 dan memenuhi ketentuan perpajakan. Jenis jasa perlu diperiksa berdasarkan peraturan yang berlaku.
2. Apakah biaya material dapat dikeluarkan dari dasar pemotongan PPh Pasal 23?
Bisa. Pembelian barang atau material yang berkaitan dengan jasa dapat dikecualikan sepanjang didukung faktur pembelian sebagaimana dipersyaratkan dalam PMK 141/PMK.03/2015.
3. Apa akibatnya jika penyedia jasa tidak memberikan bukti pendukung?
Apabila bukti yang dipersyaratkan tidak tersedia, jumlah bruto sebagai dasar pemotongan PPh Pasal 23 dapat mencakup keseluruhan pembayaran kepada penyedia jasa, tidak termasuk PPN.
4. Apakah invoice saja cukup sebagai bukti pendukung?
Tidak selalu. Jenis dokumen yang diperlukan bergantung pada komponen pembayaran. Misalnya, pembelian material memerlukan faktur pembelian, sedangkan pembayaran kepada pihak ketiga memerlukan faktur tagihan disertai perjanjian tertulis.
5. Berapa tarif PPh Pasal 23 atas jasa?
Tarif yang berlaku pada umumnya sebesar 2% dari jumlah bruto tidak termasuk PPN untuk jasa yang menjadi objek PPh Pasal 23.
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali